
Paiements intégrés fka BAAS
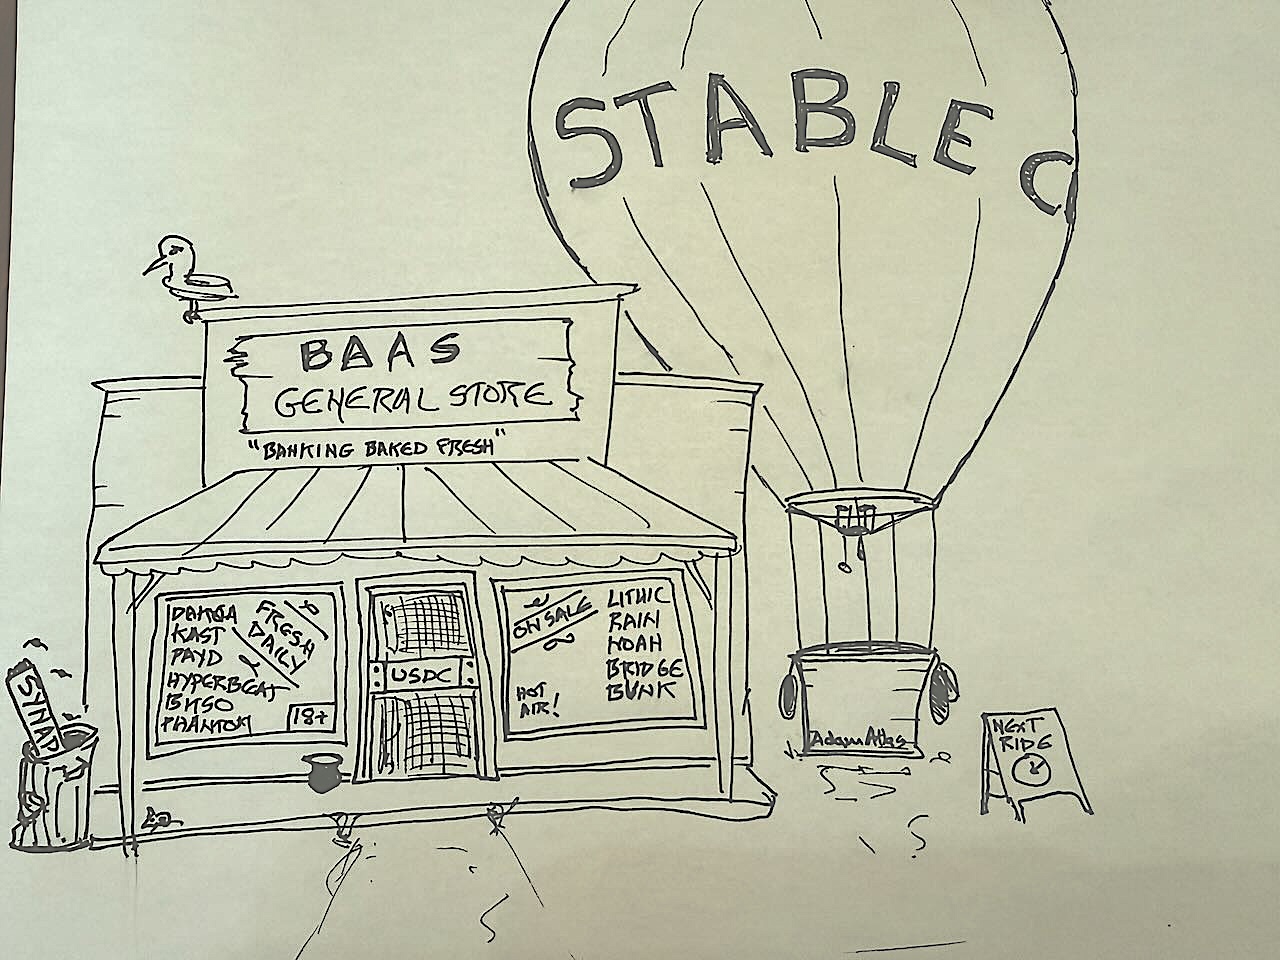
Paiements intégrés sont les nouveaux BAAS. Ce n'est pas l'API ‘pocket-protector de votre père pour une banque’. Les paiements intégrés sont un code qui se connecte de manière transparente à n'importe quelle plate-forme pour ajouter un règlement fiat, crypto et stablecoin en quelques secondes. L’époque où les utilisateurs étaient guidés via les documents de compte Docusign DDA avec les banques sponsors est révolue. Désormais, les conditions bancaires (le cas échéant) sont parfois difficiles à trouver.
Nous étions censés apprendre des actions concernant Synapse en La Fed, FDIC, OCC, Tribunal des faillites. Il y avait même un article Journal des affaires internationales de Yale, sans parler des innombrables messages haletants de Jason Mikula dans son excellent Sous-pile hebdomadaire Fintech Business. La comédie tragique de Synapse a probablement atteint son apogée en octobre 2025 lorsque le nouveau PDG d'Evolve embauché pour nettoyer a ironiquement fait face à des problèmes sans rapport mais sérieux frais. Il faut reconnaître que la nouvelle génération d’acteurs des paiements intégrés évolue rapidement, mais il semble y avoir un fossé juridique plus grand que jamais entre l’utilisateur final et l’institution financière détenant des actifs. Même si toutes les parties agissent de bonne foi, cette lacune posera des défis aux parties qui tentent d’exploiter leurs droits dans des fonds ou des actifs numériques en jeu.
Heureusement et fidèle à son nom, Banque de plomb prend le relais après que l'équipe héritée de SVB, Silvergate, MCB, etc.… ait fait faillite ou ait couru vers les collines. Rive de la rivière Cross alimente également de nombreux paiements intégrés.
Nous recommandons aux utilisateurs finaux d’être informés de l’institution exacte qui détient leurs fonds. Pas seulement parce que le Texas a cristallisé la règle à ce sujet il y a dix ans Avis de surveillance 1038 de la DOB, mais parce que les services ‘de plateforme de données uniquement’ doivent être en mesure de prouver que quelqu'un d'autre a assumé la responsabilité des actifs fiduciaires ou numériques des utilisateurs en jeu.
Stablecoin vers la lune
Que pouvons-nous faire d’autre pour faire monter le stablecoin ? Loi sur le génie, Loi STABLE, OCC, La Fed le SEC. Mais attendez, le stablecoin n'est jamais censé pomper, il est juste censé être soutenu par des bons du Trésor et servir de grand livre bancaire plus rapide et moins cher. En effet, Circle est en passe de devenir la banque mondiale. À ne pas laisser de côté, Visa et Carte MasterCard chacun a ses propres rails de stablecoin. MasterCard même acheté BVNK ce qui semble avoir résolu le problème des transferts de fonds en stablecoin. BVNK est un leader dans les nouveaux paiements intégrés utilisant ses propres licences mais aussi Paxos pour la conservation des actifs numériques, Pluie / Troisième National pour la garde fiduciaire et Plomb pour le transfert de fonds. Il y en a tellement ‘j'ai aussi un stablecoin’ à suivre, comme MGUSD de MoneyGram, on a l'impression que 1820.
Pendant ce temps, les banques centrales du monde entier utilisent les devises étrangères comme source de revenus pour la banque et le pays. Cela représente un défi pour l’adoption internationale du stablecoin. Le Brésil a interdit les transferts de fonds par stablecoin. Avec optimisme, ce type d’interdiction est temporaire pour laisser la place à l’apparition de pièces stables locales, permettant aux banques centrales de conserver leur emprise traditionnelle sur les taux de change tout en se connectant à l’USDC, etc.Paiements agentiques
Qu'y a-t-il dans le portefeuille de votre agent ? L'argument principal en matière d'achats d'agents à l'heure actuelle est le suivant Amazon c. Perplexité. Amazon n'aime pas que les utilisateurs fassent leurs achats avec le Perplexité bot parce que le bit ne fait pas attention aux publicités et reste ‘en mission’ à acheter ce qu'on lui demande d'acheter. Cette affaire est un ‘doigt dans la digue’ face à une avalanche entrante de robots qui font du shopping et font tout le reste (y compris le droit mdr). Le prochain point de doigt juridique le plus intéressant pourrait peut-être être entre les éditeurs d’agents et ceux qui les utilisent et déposent des informations d’identification de paiement. Mon vol était censé être à destination de Paris, en France, pas de Paris, du Texas, etc. Heureusement, les réseaux de paiement apportent une riche expérience en matière de résolution d’erreurs et de gestion des litiges de rétrofacturation qui peut être adaptée à l’écart entre un agent malveillant et son utilisateur. Dans cette lacune, il pourrait également y avoir des possibilités d'arbitrage de l'erreur – par exemple revendre le billet pour Paris, Texas sur un marché secondaire. Lors de la mise en œuvre des paiements d'agent, il peut être judicieux d'inclure : (i) une divulgation spécifique des risques autour des paiements initiés par l'agent ; (ii) des pistes d'audit pour les décisions prises ; et (iii) une fonctionnalité de tableau de bord qui divulgue la répartition des responsabilités entre l'utilisateur, la fintech, l'IA, l'émetteur, l'acquéreur, le commerçant, etc… Les émetteurs ont la possibilité de revendiquer un territoire ouvert dans l'espace ‘agent avec une carte’. Les fournisseurs de paiements IA intégrés peuvent contribuer à ouvrir la voie à ce nouveau territoire.
Ma plateforme de codage d'ambiance préférée est Répondre où nous hébergeons quelques agents personnalisés qui accélèrent notre travail juridique. Si je peux créer des applications là-bas, vous le pouvez aussi.